最近國際股票巿場的信心十分脆弱,對壞消息非常敏感。套同事的話,能身處在如此動盪的環境下,確實值得在將來跟子孫炫耀一番。
金融海嘯一詞,相信源於數年前東南亞印尼的大海嘯,當時有不少當地人及遊客因此遇難。以海嘯形容是次全球金融危機,我想是因為要區別九七年間的金融風暴,當時災區主要在亞洲,而今次整個地球村都受波及。老實說,我事前從未想過與次按有關的投資工具會引致如今的局面。
尤記得過去兩年半的碩士生涯,花了不少時間在 rms 的課上,內容圍繞衍生工具價格的計算。學術界由最初研究歐式認股證,到美式認股證,到牛熊證等較複雜的產品,無一不是用數學模型去表達所有事情。
做了不少作業,其中最困難的就是要計算當時非常流行的 CDS (Credit Default Swap),規則非常複雜。簡單點來說,A 和 B 在 C 公司的債券上對賭,A 認為 C 公司有潛在風險賴帳,有機會在債券上損失,所以願意定期支付保金予 B,用作買一個保險。一旦 C 公司真的賴帳,B 就要賠償 A 的損失。
相信只有親自參與的人才會明白要計算的事情多得很,包括 C 公司每年賴帳的機率、C 公司信貸評級每年變化的機率及上述從每一年為期推算為每數月一期的機率等等。事後我認為這門學問前期是科學 (牽涉大量數學模型) 而後期是工程學 (簡化及估計模型中的參數)。難怪這類職位只歡迎科學或工程學的博士。
當時我十分尊崇這門專業,認為是數學在商業社會的重大體現。然而,這種將風險自由交換的工具最後竟引致過度放貨予無能力還款的人應該並非其創造者所能預計到的事了。
p.s. 我覺得迷你債券的遊戲規則跟 CDS 無分別,A 就是發行商,而 B 就是散戶。在這個零和遊戲 (zero-sum game) 裡,A 和 B 必定是你死我活的關係,有好處有何須與你分享呢?這是一個真正有高科技的「高科技電子零件」。


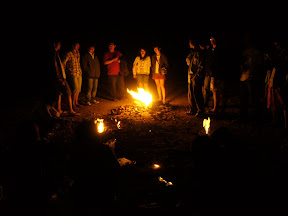 墾丁大街走過之後,我們到了一個叫出火的地方。大家圍住從地下冒起的火焰,利用任何可能的道具娛樂自己,包括煙火、爆谷,甚至煎蛋也可以。
 墾丁有很多美麗的地方,相片中的是附近一個發電廠的出水口。用過的水經過長長的水道回到大海裡,人工的水道跟無邊無際的大海跟晴朗的藍天配搭出很漂亮的景色,是一個就算不下水也非去不可的景點。
 這次旅程的最重要目的就是在貓鼻頭舉行的春浪音樂節。這個一年一度的音樂會可是我們在出發前,甚至於訂房間前,已經先準備好的,而且每年也吸引了很多台灣人來到這個在台灣最南端的地方。我們在兩個晚上欣賞了陳綺貞、蔡健雅、五月天、蘇打綠等的音樂。